


 ぽーさん
美容外科で働く「ぽーさん」です。
「脱毛やシミ取りのコースを医療ローンで組んだけど、やっぱりやめたい」「クリニックが倒産したのにローンの請求が来る」という相談はとても多いです。
この記事では、消費者庁・自治体の消費生活センターの公開情報だけをもとに、ローンを止められる条件・戻るお金の計算・手順・窓口で聞くことをまとめました😊
この記事の結論
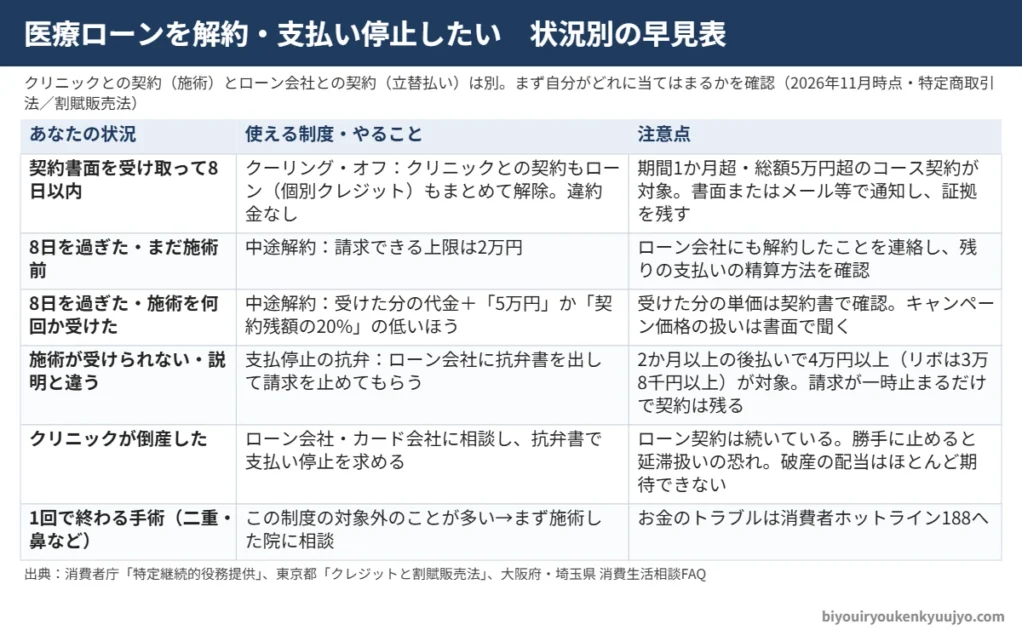
- 医療ローン(立替払い)はクリニックとの契約とは別の契約。ローンだけ先に止めるのではなく、クリニックの契約を解約→ローン会社に連絡の順で進めます。
- 期間1か月超・総額5万円超のコース契約なら、書面を受け取って8日以内はクーリング・オフでき、個別クレジット(ローン)も一緒に解除できます。
- 8日を過ぎても中途解約でき、請求の上限は施術前2万円、施術後は受けた分+「5万円」か「契約残額の20%」の低いほうです。
- 施術が受けられない・倒産した時は、ローン会社に支払停止の抗弁書を出します。ただし自分の判断で引き落としを止めるのはNG(延滞扱いの恐れ)。困ったら188へ。
美容医療の医療ローンだけを解約することはできる?
基本的に「ローンだけ」を先にやめることはできません。医療ローンは、ローン会社(信販会社)がクリニックに代金を立て替えて払い、あなたがローン会社に分割で返していく「立替払契約」です。クリニックとの契約(施術の契約)とは別の契約なので、まずクリニックとの契約を解約し、その結果をもとにローンを精算する流れになります。
なお、割賦販売法のルールが使えるのは2か月以上の後払い(分割払い・リボ払いなど)です。クレジットカードの翌月1回払いは割賦販売法の対象外で、現金で払ったのと同じ扱いになります(東京都 消費生活の基礎知識)。
契約から8日以内なら、ローンもまとめてキャンセルできる?
はい。対象のコース契約なら、クーリング・オフでクリニックとの契約もローンもまとめて解除できます。美容医療のうち、提供期間が1か月を超え、総額が5万円を超えるコース契約は、特定商取引法の「特定継続的役務提供」にあたります(消費者庁)。
- 期限:法律で決められた書面を受け取った日から数えて8日以内
- 方法:書面(はがき等)または電磁的記録(メール・専用フォーム等)。特定記録郵便・書留・内容証明、メールなら送信済みメールの保存、フォームならスクリーンショットなど証拠を残すのがすすめられています
- お金:違約金・損害賠償は不要。すでに払ったお金は返してもらえる
- 関連商品:健康食品・化粧品・美容目的の医薬品などの関連商品の契約も一緒に解除できる(使ってしまった消耗品は対象外になることがある)
- ローン:販売契約がクーリング・オフできる場合は、個別クレジットもクーリング・オフできる(東京都)
ポイントは、クリニックとローン会社の両方に通知を出すことです。どちらか一方だけだと、片方の手続きが止まったままになりがちです。
8日を過ぎたら、もう解約できない?
いいえ、8日を過ぎても「中途解約」ができます。理由は問われません。そのとき、クリニックが請求できるお金には上限があります(消費者庁)。
| 解約のタイミング | クリニックが請求できる上限(美容医療) |
|---|---|
| 施術を始める前 | 2万円 |
| 施術を始めた後 | 受けた施術の代金 + 「5万円」か「契約残額の20%」のいずれか低い額 |
「契約残額」は、契約の総額から、すでに受けた施術の代金を引いた額です。上限を超えるお金をすでに払っている場合は、差額を返してもらえます。ローンで払っている場合は、ローン会社との間で残りの支払いを精算します。
中途解約すると、いくら戻る?(計算例)
「受けた分の代金」と「解約料の上限」を足した額が、払う上限です。実際の数字で見てみます。
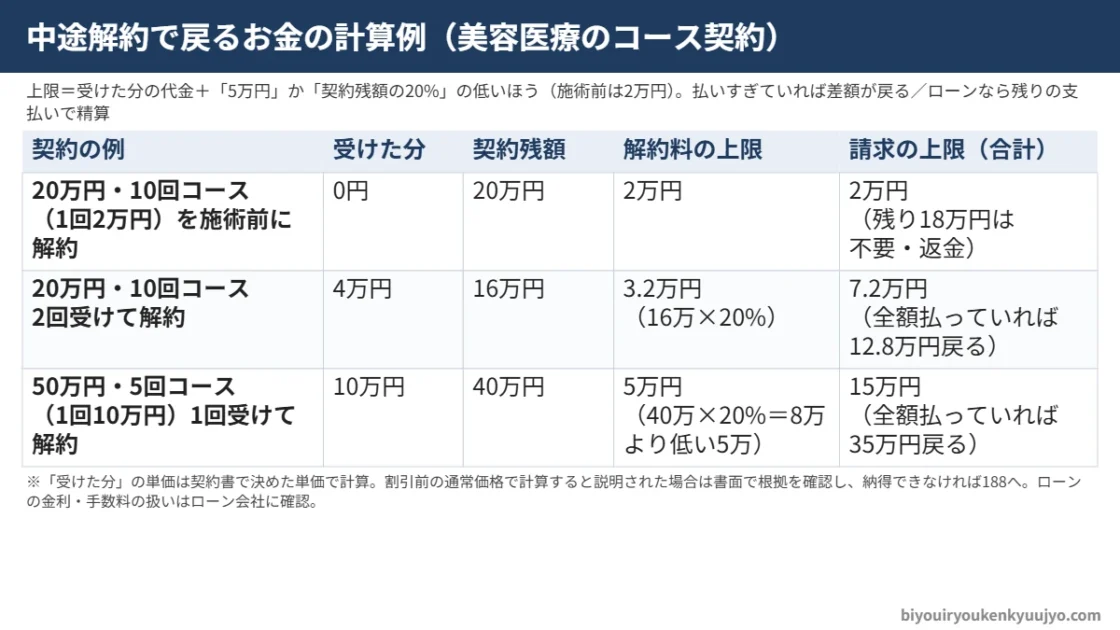
| 契約の例 | 受けた分 | 契約残額 | 解約料の上限 | 払う上限の合計 |
|---|---|---|---|---|
| 20万円・10回(1回2万円)を施術前に解約 | 0円 | 20万円 | 2万円 | 2万円 |
| 20万円・10回、2回受けて解約 | 4万円 | 16万円 | 3.2万円(16万円×20%) | 7.2万円 |
| 50万円・5回(1回10万円)、1回受けて解約 | 10万円 | 40万円 | 5万円(20%=8万円より低い) | 15万円 |
2つ目の例で総額20万円をすでに払い終えていれば、20万円−7.2万円=12.8万円が戻る計算です。ローンの途中なら、ローン会社と「どこまで払えば終わりか」を精算します。
注意:「受けた分」の単価は契約書で決めた単価で考えます。キャンペーン価格で契約したのに「解約するなら通常価格で計算」と言われた場合は、その根拠を書面で確認し、納得できなければ消費生活センターに相談しましょう。ローンの手数料(金利)の扱いはローン会社ごとに違うので、必ず確認してください。
医療ローンの支払いを止められるのはどんなとき?
施術が受けられない・説明と違うなど、クリニック側に問題があるときは「支払停止の抗弁」で請求を止めてもらえることがあります。ローン会社に、トラブルの内容を書いた「支払停止の抗弁書」を書面で出し、請求をいったん止めた状態でクリニックと話し合います(東京都・大阪府)。
- 対象:2か月以上の後払いで、4万円以上の取引(リボ払いは3万8千円以上)(東京都)
- よくある理由:サービスの提供がない、業者が倒産して施術が受けられない(大阪府。美容医療は特定継続的役務の7業種の1つ)
- 注意:請求が一時的に止まるだけで、契約がなくなるわけではありません。クリニック(倒産時はローン会社)との交渉は必要です(大阪府)
クリニックが倒産したら、残りのローンはどうなる?
クリニックが倒産しても、ローン会社との契約は続いています。施術が受けられなくても、勝手に支払いを止めると「延滞」「滞納」扱いになる恐れがあります(埼玉県)。まずローン会社・カード会社に連絡し、支払停止の抗弁書を出して請求を止めてもらう相談をしましょう。
- 破産手続きが始まると、クリニックの財産は破産管財人が現金化し、債権者に公平に配当します。消費者は「債権者届」を出して配当を待ちますが、配当はほとんど期待できないとされています(埼玉県)
- クリニックから個別に返金や代わりのサービスを受けることはできません(埼玉県)
- これから契約する人は、施術を受けるたびに払う方法も検討すると、倒産時のリスクを減らせます(埼玉県)
過去の倒産事例はアリシアクリニック倒産の記事でもまとめています。
自分の判断で引き落としを止めてもいい?
やめましょう。支払いが期日に遅れ、催促された日までに払わないと、残りを一括で請求される(期限の利益の喪失)うえ、遅延損害金が加わります(東京都)。止めたいときは、必ずローン会社に連絡して手続き(クーリング・オフ通知や抗弁書)をしてからにしてください。
クーリング・オフの通知には何を書けばいい?(例文)
「どの契約を」「いつ」「解除する」と、返金先がわかれば十分です。クリニック宛てとローン会社宛ての2通を用意し、同じ日に送ります。下は書き方の一例です(内容は自分の契約に合わせて変えてください)。
| 宛先 | 書く内容(例) |
|---|---|
| クリニック宛て | 通知書/次の契約を解除します。契約日:〇年〇月〇日/契約内容:〇〇コース(〇回)/契約金額:〇円/担当者:〇〇。支払った金額〇円を返金し、受け取った関連商品があれば引き取ってください。〇年〇月〇日 住所・氏名 |
| ローン会社宛て | 通知書/次の個別クレジット契約を解除します。契約日:〇年〇月〇日/販売店:〇〇クリニック/契約内容:〇〇コース/クレジット契約番号:〇〇(わかれば)。〇年〇月〇日 住所・氏名 |
はがきなら両面のコピーを取り、特定記録郵便や簡易書留で送ると、送った日の証拠が残ります。メールやフォームで送る場合は、送信済みメールや送信完了画面を保存しておきましょう。
解約・支払い停止の手順と、窓口で聞くことリスト
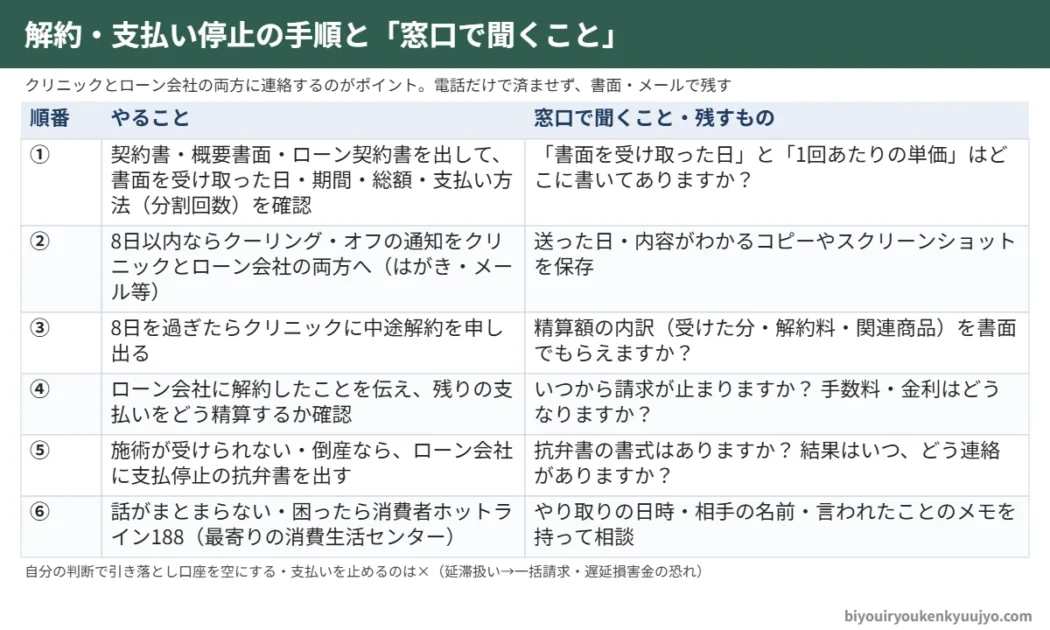
- 書類を全部出す:契約書・概要書面・ローン契約書で、書面を受け取った日、提供期間、総額、1回あたりの単価、分割回数を確認
- 8日以内なら:クーリング・オフの通知をクリニックとローン会社の両方へ。送った証拠を保存
- 8日を過ぎたら:クリニックに中途解約を申し出て、精算額の内訳を書面でもらう
- ローン会社に連絡:解約したことを伝え、残りの支払いの精算方法を確認
- 施術が受けられない・倒産:ローン会社に支払停止の抗弁書を出す
- まとまらない時:消費者ホットライン188(最寄りの消費生活センター)に相談
窓口でそのまま聞けるリスト
- (クリニックへ)「書面を受け取った日」と「1回あたりの単価」はどこに書いてありますか?
- (クリニックへ)解約した場合の精算額の内訳(受けた分・解約料・関連商品)を書面でもらえますか?
- (クリニックへ)キャンペーン価格で契約した場合、受けた分はいくらで計算しますか?その根拠は?
- (クリニックへ)返金はいつ、どの方法で、振込手数料はどちらの負担ですか?
- (ローン会社へ)クリニックとの契約を解約しました。いつから請求が止まりますか?
- (ローン会社へ)残りの支払いはどう精算されますか?手数料(金利)はどうなりますか?
- (ローン会社へ)支払停止の抗弁書の書式はありますか?結果はいつ、どう連絡がありますか?
- (共通)やり取りの日時・担当者の名前をメモし、メールや書面で残せますか?
よくある質問
二重や鼻など、1回で終わる手術のローンもクーリング・オフできますか?
特定継続的役務提供の対象は提供期間が1か月を超える契約なので、1回で終わる手術は対象にならないことが多いです。まず施術を受けた(受ける予定の)クリニックに相談し、お金のトラブルは188に相談してください。
クレジットカードの翌月1回払いで払いました。支払停止の抗弁は使えますか?
割賦販売法の対象は2か月以上の後払いなので、翌月1回払いは対象外です(東京都)。返金については、クリニック(倒産時は破産管財人)やカード会社に相談することになります。
クーリング・オフの通知はメールでもいいですか?
書面のほか、電磁的記録(メールや専用フォームなど)でもできます。送信したメールの保存やフォーム画面のスクリーンショットなど、証拠を残しておきましょう(消費者庁)。
ローン会社から「クリニックと話してください」と言われました。どうすれば?
支払停止の抗弁は、請求を止めた状態でクリニックと話し合う仕組みです。ローン会社には抗弁書を出したい旨を伝え、クリニックとの交渉がまとまらない場合は消費生活センター(188)に相談してください。
医療ローンを組む前に気をつけることは?
長期・高額の前払いはリスクがあります。施術のたびに払う方法も検討し、契約書の解約ルールと単価を確認してから契約しましょう。ローン自体の注意点は医療ローンで後悔する理由の記事にまとめています。
あわせて読みたい
参考にした公的情報
- 消費者庁 特定商取引法ガイド「特定継続的役務提供」
- 東京くらしWEB「クレジットと割賦販売法」
- 大阪府「通っているエステサロンが倒産した。続けてクレジットで代金を支払う必要があるのか。」
- 埼玉県「まだ施術していない分があるのに、美容医療クリニックが倒産した」
- 国民生活センター「契約中のエステサロンが破産した!」
※この記事の情報は2026年11月1日時点の公開情報にもとづきます。個別の契約内容によって扱いが変わるため、最終的には契約書とクリニック・ローン会社の説明を確認し、必要に応じて消費生活センター(188)や専門家に相談してください。
コメント