


※本記事にはプロモーション(広告)が含まれます。
「美容整形の医療ローンを申し込んだら、審査に落ちてしまった」「理由を聞いても教えてもらえない」「どうしても今月中に手術したいけど、どうすればいいの?」。カウンセリングで手術を決めたあと、支払いのところで止まってしまう人は少なくありません。
この記事では、経済産業省の割賦販売法の資料、信用情報機関(CIC)の公式情報、国民生活センターの注意喚起など公的・公式な情報で確認できたことだけを使って、審査に落ちる主な理由、自分で確かめる方法、やってはいけないこと、次にとれる選択肢をまとめました。個別の審査結果を判断したり、特定の借入れを勧めたりするものではありません。
この記事の結論
- 医療ローン(個別クレジット)の審査では、収入から生活費と今あるクレジットの支払いを引いた「支払可能見込額」や、信用情報機関の記録が確認される。落ちた理由は原則として教えてもらえない。
- 自分の記録はCICの情報開示(ネットなら500円)で確かめられる。申込みの記録は照会日から6か月残るので、続けて何社も申し込まない。
- 年収を多く書く・消費者金融で借りて払うはやってはいけない。金額を見直す・貯めてから受ける・時期をずらすが基本。困ったら188へ。
美容整形の医療ローンの審査では、何を見られているの?
結論:「この人がこの金額を無理なく払えるか」を、収入・生活費・今ある借入れ・信用情報から見ています。美容クリニックで組む医療ローンの多くは、商品やサービスごとに信販会社と契約する「個別クレジット」です。
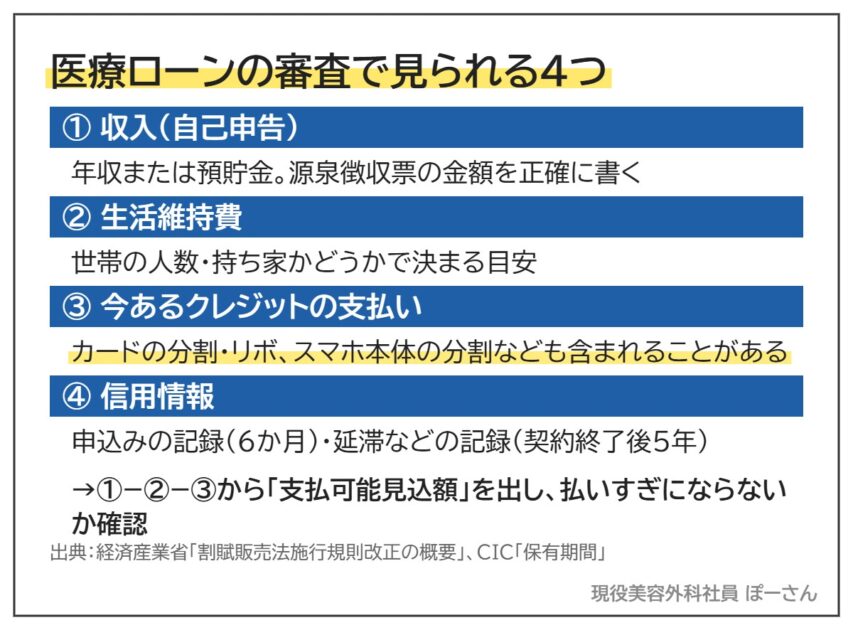
経済産業省の割賦販売法の資料では、クレジット会社は「自己申告に基づく収入」「指定信用情報機関等からの情報に基づくクレジット債務の額」「世帯人員数・持家の有無等を勘案して算定した生活維持費の額」などから「支払可能見込額」を出し、過剰な与信をしないようにする仕組み(過剰与信防止義務)が設けられています。さらに「借入の状況を勘案することを含め総合与信を行う」とされています。
| 審査で見られる主なもの | 中身 | 自分でできる確認 |
|---|---|---|
| 収入 | 申込書に書く年収(自己申告)。収入は年収または預貯金を指すとされる | 源泉徴収票・給与明細で正確な金額を確認 |
| 生活維持費 | 世帯の人数・持ち家かどうかなどで決まる目安 | 家族構成・住まいを正しく書く |
| 今あるクレジットの支払い | カードの分割・リボ、他のローンの残り | 明細とCICの開示で残高を確認 |
| 信用情報 | 申込みの記録、支払いの遅れ(延滞)など | CICなどの情報開示で確認 |
審査に落ちる理由として多いのは?
結論:理由は原則として教えてもらえませんが、上の仕組みから考えると「金額が支払可能見込額を超えている」「信用情報に気になる記録がある」「短期間に何社も申し込んでいる」が代表的です。
- 申込み金額が大きすぎる:手術代+麻酔・薬代などを足した総額が、収入から見て大きいと判断される。
- 今あるクレジットの残りが多い:カードのリボ・分割、スマホ本体の分割なども「クレジット債務」として数えられることがある。
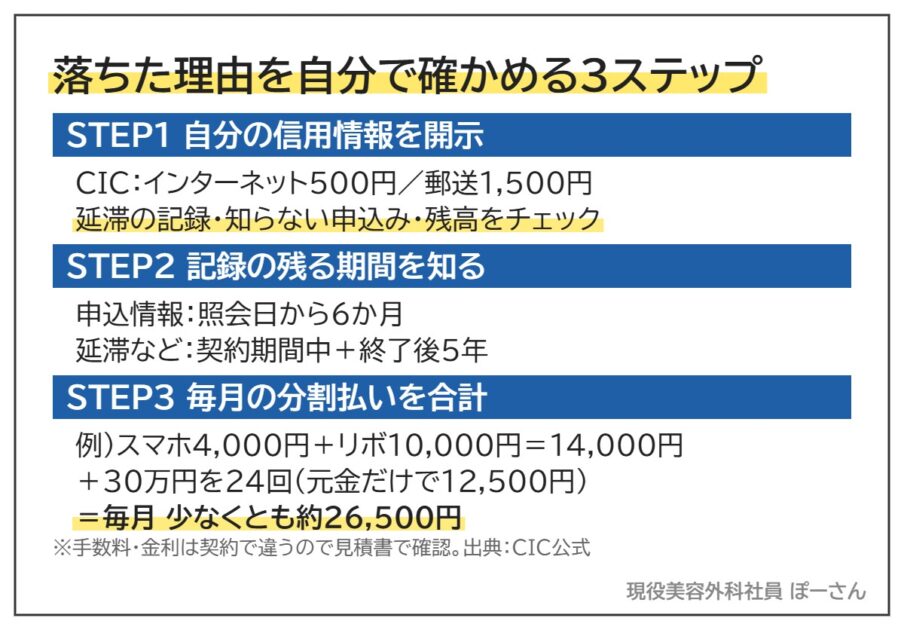
- 支払いの遅れの記録:CICではクレジット情報(延滞・異動を含む)は「契約期間中および契約終了後5年間」保有される。
- 短期間の申込みが多い:申込情報は「照会日から6か月間」保有される。落ちた直後に別の会社へ次々申し込むと、その記録も残る。
- 申込書の内容の不備・食い違い:勤務先や年収、電話番号などの書き間違い。
「自分は延滞したことがないのに」という人でも、金額や他の分割払いとの合計で落ちることがあります。落ちた=ブラックリスト、ではありません。
落ちた理由を自分で確かめる方法は?
結論:信用情報機関に「自分の情報」を開示請求すれば、申込みの記録や支払い状況を自分の目で確認できます。クレジットカード・信販系のローンの記録は主にCIC(シー・アイ・シー)にあります。
| 方法 | 手数料 | 必要なもの・目安 |
|---|---|---|
| インターネット(CIC) | 500円 | スマートフォン、クレジット会社に届け出た電話番号、署名用電子証明書が有効なマイナンバーカード(受付 毎日8:00〜21:45) |
| 郵送(CIC) | 1,500円 | 開示申込書・本人確認書類など。申込みから1週間〜10日ほどで発送 |
開示報告書では「申込情報」「利用記録」「クレジット情報」などが見られます。延滞の記録がないか、知らない申込みがないか、今の残高がいくらかをチェックしましょう。消費者金融や銀行のローンを使っている人は、JICC(日本信用情報機構)・KSC(全国銀行個人信用情報センター)の記録もあります。
計算例:今の分割払いの合計を出してみる
・スマホ本体の分割:月4,000円
・カードのリボ:月10,000円
→毎月14,000円が、すでに決まっているクレジットの支払いです。ここに「手術代30万円を24回」(元金だけで月12,500円、実際は手数料・金利が上乗せ)が加わると、毎月の支払いは少なくとも約26,500円になります。手取りと生活費から見て、無理のない額かを先に自分で確かめておくと、申込み金額の見直しがしやすくなります。※手数料率・金利は契約によって違うので、必ず見積書で確認してください。
審査に落ちたとき、やってはいけないことは?
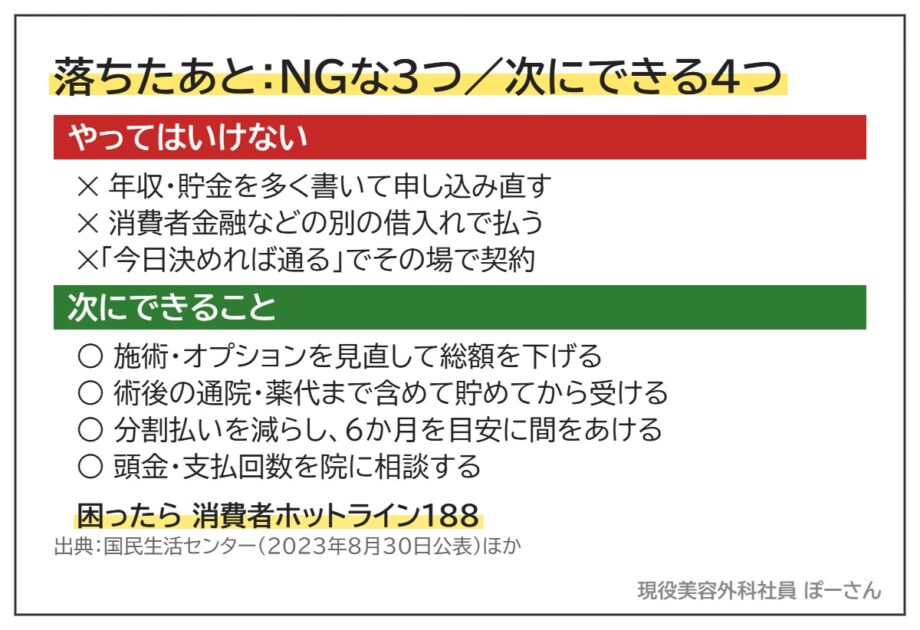
結論:年収などを多く書き直すこと、別の借金で手術代をまかなうこと、その日に決めることの3つは避けてください。
① 年収や貯金を多く書いて申し込み直す
国民生活センターの注意喚起(2023年8月)では、「虚偽の年収や貯金額を申請するよう案内」された事例や、「嘘の収入を書くよう指示されて個別クレジットを申し込んだ」という相談が紹介されています。事実と違う内容で申し込むと、あとで自分が困ることになります。勧められても応じないでください。
② 消費者金融のカードローンなど、別の借入れで払う
医療ローンに落ちたからといって、別の借入れで手術代を用意するのはおすすめしません。貸金業者からの借入れには、原則として年収の3分の1を超える貸付けを禁じる「総量規制」があり、返済の負担も重くなりがちです。国民生活センターも「クレジットを組んでまで必要な施術なのかよく考えましょう」と呼びかけています。
③ 「今日決めれば通る方法がある」と言われてその場で決める
同じ注意喚起では、「今やった方がいい」「今やらなければ間に合わない」と即日契約・施術を急かす勧誘が問題点として挙げられ、「その場で契約・施術をしないようにしましょう」とアドバイスしています。支払い方法が決まらないまま当日に手術を受けるのは避けましょう。
審査に落ちたあと、次にできることは?
結論:「金額を下げる」「お金を貯めてから受ける」「時期をずらして記録を整える」のどれかが基本です。
| 選択肢 | 具体的にやること | 向いている人 |
|---|---|---|
| 金額を見直す | 施術内容・オプションを医師と見直し、総額を下げた見積もりをもらう | 必要な施術とオプションを分けられる人 |
| 貯めてから受ける | 毎月の予算を決め、手術代+術後の通院・薬代まで貯める | 時期に余裕がある人 |
| 時期をずらす | 今の分割払いを減らし、申込みの記録が消える6か月を目安に間をあける | カードの分割・リボの残りがある人 |
| 支払い方法を相談する | 分割回数・頭金を入れられるか、院の支払い方法を確認する | 頭金をある程度用意できる人 |
未成年の人は、多くの医療ローンで親権者の同意が必要です。施術そのものも保護者と一緒に相談してください。2022年4月から成年年齢は18歳になり、18歳以上は自分で結んだ契約を原則として一方的にやめられない点にも注意が必要です(国民生活センター)。
クリニック・ローン会社の窓口で聞くことリスト
結論:「総額」「毎月の支払い」「キャンセルの扱い」を書面で確認してから決めましょう。
- 見積もりの総額はいくらか(麻酔・薬・検診・再診料は含まれるか)
- ローンの手数料率・支払回数・毎月の支払額・支払総額はいくらか
- 頭金を入れると支払総額はいくら変わるか
- ローンの審査結果が出る前に予約金・手付金を払う必要があるか。審査に落ちたら返金されるか
- 手術日を延期・キャンセルしたときの料金は何日前からいくらか
- 見積書・同意書・キャンセル規定を持ち帰らせてもらえるか
予約金やキャンセル料については、美容整形の予約金は返金される?と整形のキャンセル料の考え方で詳しくまとめています。
料金が公式サイトにわかりやすく書かれていて、見積もりを持ち帰って比べられる院を候補にすると、支払いの計画も立てやすくなります。料金表示がわかりやすい院の一覧は下にまとめています。
料金を事前に確認しやすいクリニック
その場で契約しない前提で、2院以上の無料カウンセリングで見積もりと説明を比べるのが失敗しないコツです。
※PR|料金・キャンペーンは変わるため、必ず公式サイトで最新情報を確認してください。
よくある質問
Q. 医療ローンの審査に落ちた理由は教えてもらえますか?
A. 多くの場合、審査の理由は教えてもらえません。自分の信用情報はCICなどの信用情報機関に開示請求すれば確認できます(CICはインターネットで500円、郵送で1,500円)。
Q. 一度落ちたら、どれくらいあけて申し込めばいいですか?
A. 決まった期間はありませんが、CICでは申込情報が照会日から6か月間保有されます。短期間に何社も申し込むより、申込み金額や今の分割払いを見直してから申し込む方が安心です。
Q. 延滞したことがなくても落ちることはありますか?
A. あります。審査では収入・生活費・今あるクレジットの支払いから「支払可能見込額」が計算されるため、申込み金額が大きい場合や、ほかの分割払いが多い場合も通らないことがあります。
Q. クリニックに「年収を多めに書けば通る」と言われました。
A. 応じないでください。国民生活センターは、虚偽の年収や貯金額を申請するよう案内された相談事例を紹介し、その場で契約しないよう呼びかけています。困ったときは消費者ホットライン188に相談できます。
Q. 消費者金融で借りて手術代を払ってもいいですか?
A. おすすめしません。貸金業者からの借入れには年収の3分の1を超える貸付けを禁じる総量規制があり、返済負担も重くなりがちです。金額の見直しや、貯めてから受けることを先に考えましょう。
関連記事:美容医療ローンを解約したいとき/カウンセリングで即決を迫られたときの断り方/note:カウセで使える質問集・チェック表(現役美容外科社員ぽーさん)
この記事の執筆者

この記事を書く私は「現役美容外科社員9年目」「美容医療課金13年目」の美容医療が大好き人間です♪
Twitterで無料相談受け付けているのでお気軽にご連絡ください^^
医者ではないので、自身の経験談を元に美容を受ける人の目線で記事を書いています😊
参考にした情報(出典)
- 経済産業省「割賦販売法施行規則の一部を改正する省令の概要」(支払可能見込額・過剰与信防止)
- CIC「情報開示を申し込む」
- CIC「CICが保有する信用情報」(保有期間)
- 国民生活センター「増加する美容医療サービスのトラブル」(2023年8月30日)
- 国民生活センター「若者に増える美容医療サービスのトラブル」
- 三井住友カード「信用情報を確認するには?」(信用情報機関・総量規制)
※この記事の情報は2026年11月21日時点で公的・公式の資料を確認したものです。審査の基準は各ローン会社で異なり、制度は改正されることがあります。個別のケースは、ローン会社・消費生活センター(188)・専門家に確認してください。筆者はファイナンシャルプランナーや弁護士ではなく、特定の借入れを勧めるものではありません。
コメント